Parlamentul a adoptat „401(k)-ul românesc”: ghid complet pentru Conturile de Economii și Investiții (CEI)
5 min citire · 22 septembrie 2026 · Vană Laurențiu
Camera Deputaților a adoptat, în calitate de for decizional, proiectul de lege privind înființarea Conturilor de Economii și Investiții (CEI). Inițiativă transpartinică susținută de parlamentari PNL, USR, PSD, AUR, UDMR și neafiliați (printre inițiatorii principali numărându-se Claudiu Năsui, Gabriela Horga, Cristina Prună și Sebastian Burduja), noua legislație introduce în România un instrument financiar de acumulare pe termen lung, construit pe structura celebrului model american 401(k) / IRA și a contului suedez ISK.
Proiectul le permite românilor să economisească și să investească voluntar pe piețele de capital, oferind un regim fiscal stimulativ, în care câștigurile din investiții (creșteri de valoare, dividende, dobânzi sau cupoane) nu sunt impozitate de la an la an, ci beneficiază de amânarea sau scutirea taxării până la momentul retragerii.
Măsura vine ca un răspuns la presiunile demografice exercitate asupra sistemului public de pensii (Pilonul I), oferind o alternativă independentă de completare a veniturilor la ieșirea din activitate.
Cum funcționează Conturile de Economii și Investiții (CEI)
Orice persoană fizică va avea posibilitatea să își deschidă unul sau mai multe Conturi de Economii și Investiții la intermediari autorizați, respectiv bănci comerciale sau societăți de servicii de investiții financiare (SSIF / brokeri).
Spre deosebire de fondurile de pensii administrate privat (unde deciziile de alocare aparțin societății de administrare), în cadrul contului CEI titularul păstrează controlul deplin asupra capitalului său. Banii depuși rămân 100% în proprietatea privată a deținătorului, nu se virează la bugetul de stat și pot fi plasați într-o gamă diversificată de active financiare:
Acțiuni ale companiilor listate la bursă (BVB sau piețe internaționale);
Obligațiuni corporative și titluri de stat;
Fonduri tranzacționate la bursă (ETF-uri) și fonduri mutuale.
De asemenea, depunerile sunt 100% voluntare: contribuabilii pot alimenta contul oricând și cu orice sumă, fără plafoane lunare obligatorii.
Cele două tipuri de conturi: CEI-S și CEI-D
Proiectul de lege reglementează două variante de conturi de economii, diferențiate prin momentul în care se aplică impozitarea:
                       [Tipuri de Conturi CEI]
                                  │
         ┌────────────────────────┴────────────────────────┐
         ▼                                                 ▼
  ┌──────────────┐                                  ┌──────────────┐
  │    CEI-S     │                                  │    CEI-D     │
  │ (Scutire)    │                                  │(Deductibil)  │
  ├──────────────┤                                  ├──────────────┤
  │ * Depunere   │                                  │ * Depunere   │
  │   din venit  │                                  │   din salariu│
  │   NET        │                                  │   BRUT       │
  │ * Retragere  │                                  │ * Impozit la │
  │   fără taxe  │                                  │   RETRAGERE  │
  └──────────────┘                                  └──────────────┘
1. CEI-S („S” de la Scutire)
Sursa alimentării: Depunerile se efectuează din venitul net al contribuabilului (banii au fost deja impozitați la sursă, prin salarii sau alte venituri).
Tratament fiscal pe parcurs: Toate randamentele obținute în interiorul contului (dividende, refaceri de portofoliu, cupoane) se acumulează complet neimpozitat.
Tratament la retragere: La momentul pensionării, fondurile acumulate și câștigurile capitalizate se retrag fără niciun fel de impozit pe venit.
2. CEI-D („D” de la Deductibilitate)
Sursa alimentării: Contribuțiile se realizează din salariul brut, beneficiind de deductibilitate fiscală la momentul depunerii.
Tratament fiscal pe parcurs: Câștigurile din investiții nu sunt taxate de la an la an.
Tratament la retragere: Impozitarea venitului are loc o singură dată, la momentul retragerii banilor la pensie.
În ambele cazuri, se elimină dubla impunere și taxarea anuală a randamentelor, permițând doponentului să beneficieze la maximum de efectul dobânzii compuse pe un orizont de zeci de ani.
Impactul economic și efectul dobânzii compuse
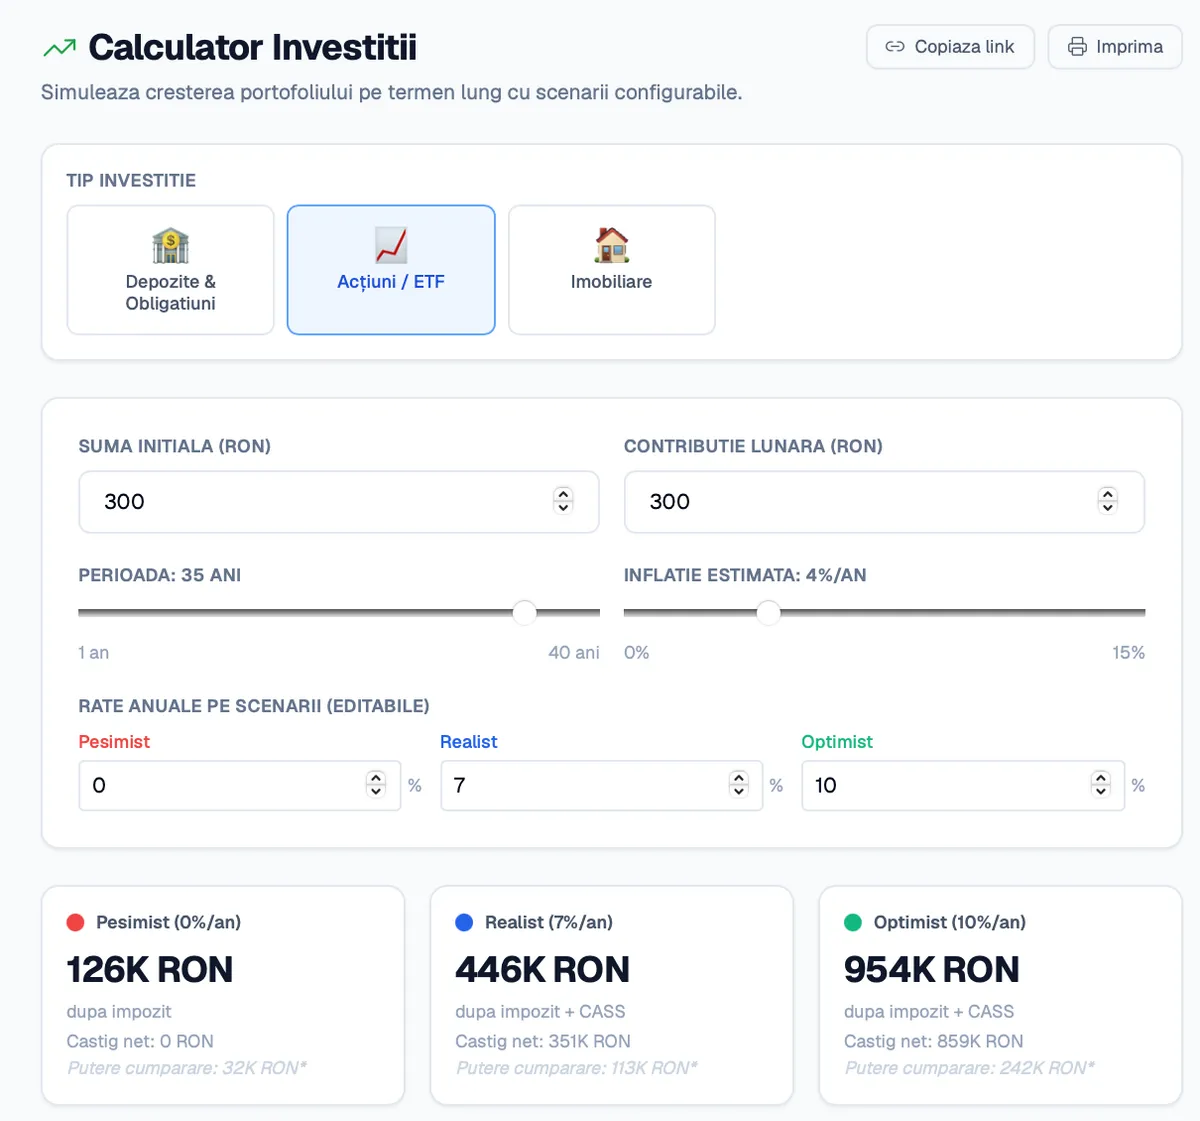
Pentru a ilustra potențialul unui astfel de instrument, inițiatorii au prezentat simulări bazate pe istoricul piețelor de capital. O economisire constantă de 10 lei pe zi (respectiv 300 de lei pe lună) derulată pe parcursul unei cariere de 35 de ani însumează o contribuție proprie directă de 126.000 de lei.
La un randament mediu anual ajustat cu inflația de 7% (similar mediei istorice a burselor de acțiuni pe termen lung), suma acumulată la finalul perioadei este aproape 500.000 de lei (peste 100.000 de euro în valoare actuală), diferența fiind generată de reinvestirea neimpozitată a câștigurilor. Poți simula mai multe ipoteze pe Legalit.ro, secțiunea Investiții clasice.
Pe lângă sprijinul acordat persoanelor fizice, mecanismul CEI este conceput să canalizeze capitalul autohton către companiile românești listate la Bursa de Valori București (BVB), oferind firmelor locale resurse de finanțare și crescând lichiditatea pieței financiare naționale.
Etapa actuală și pașii până la operaționalizare
Deși proiectul a trecut de Parlament cu o majoritate covârșitoare, pentru ca noile conturi să devină accesibile populației sunt necesare următoarele etape procedurale:
Promulgarea legii de către Președintele României;
Publicarea în Monitorul Oficial;
Elaborarea normelor metodologice de aplicare de către Ministerul Finanțelor, Autoritatea de Supraveghere Financiară (ASF) și ANAF, care vor stabili regulile tehnice de raportare și de administrare a conturilor la bănci și brokeri.
Măsuri concrete pentru strategia ta de economisire și investiții
Până la operaționalizarea efectivă a conturilor CEI, este esențial să îți evaluezi opțiunile de alocare a capitalului și cunoștințele despre piața financiară:
Testează diferite ipoteze de randament și vezi cum funcționează dobânda compusă pe termen lung folosind Simulatorul de Portofoliu.
Evaluează companiile listate și istoricul dividendelor prin modulul de Analiză Fundamentală.
Urmărește portofoliile și strategiile de alocare ale marilor administratori de fonduri în secțiunea Superinvestitori.
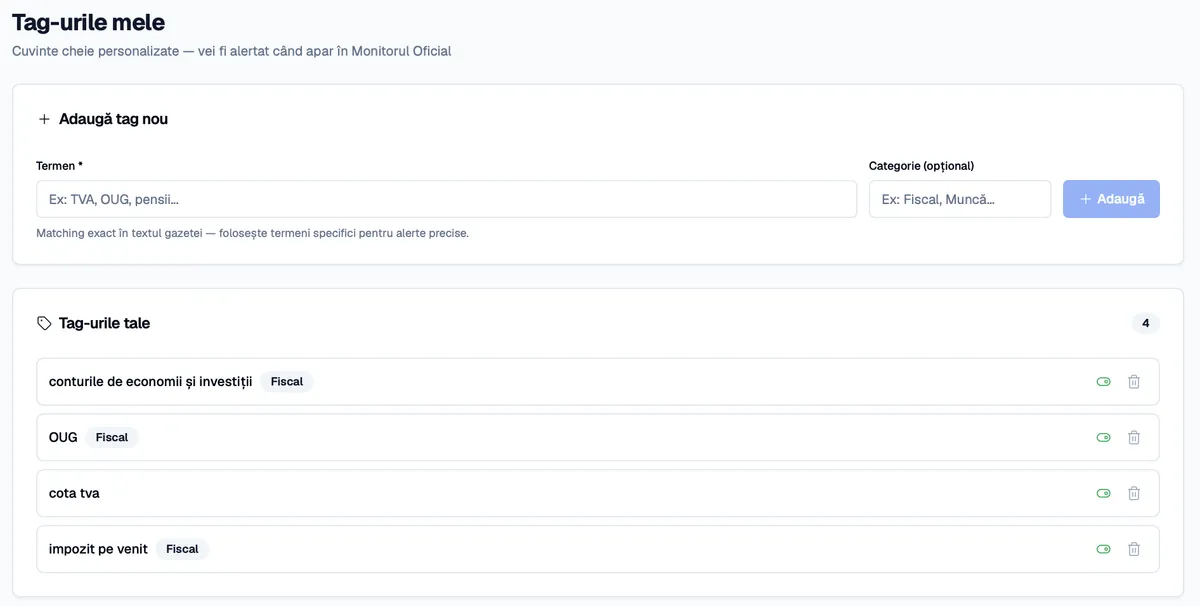
Consultă parcursul actelor normative și modificările fiscale direct în secțiunea de Legislație și Monitorul Oficial. Poți adăuga un tag personal pentru a urmări mai ușor publicările de interes.
Creează-ți un cont gratuit pe Legalit.ro pentru a urmări normele de aplicare ale legii CEI și noutățile din Monitorul Oficial!
Intrebari frecvente
Ce sunt Conturile de Economii și Investiții (CEI)?
CEI sunt conturi individuale voluntare de economisire și investiții pe termen lung, create pe modelul 401(k) / ISK, care le permit cetățenilor să investească pe bursă pentru pensie fără a plăti impozit anual pe câștiguri.
Care este diferența dintre contul CEI-S și contul CEI-D?
Contul CEI-S este alimentat din venitul net (deja impozitat), iar retragerile la pensie sunt 100% scutite de impozit. Contul CEI-D se alimentează din venitul brut (deductibil), iar impozitarea se aplică o singură dată, la momentul retragerii fondurilor.
Unde se vor putea deschide aceste conturi?
Persoanele fizice vor putea deschide conturi CEI la societățile de servicii de investiții financiare (SSIF / brokeri autorizați) și la băncile comerciale din România.
Ce se întâmplă cu Pilonul I, Pilonul II și Pilonul III de pensii?
Pilonul I (pensia de stat), Pilonul II (pensia privată obligatorie) și Pilonul III (pensiile facultative) rămân neatinse. Contul CEI este un mecanism complet voluntar, care vine în completarea sistemului existent.
ând vor putea românii să își deschidă efectiv un cont CEI?
După promulgarea legii de către Președinte și publicarea în Monitorul Oficial, autoritățile (Ministerul Finanțelor, ASF, ANAF) trebuie să emită normele metodologice secundare pentru ca băncile și brokerii să poată implementa tehnic produsul.