Formularul S-1 Anthropic și IPO-ul secolului AI: Analiză financiară, structură de guvernanță și influența asupra piețelor globale de capital
13 min citire · 27 octombrie 2026 · Vană Laurențiu
Pe 26 octombrie 2026, Anthropic (compania din spatele familiei de modele Claude) a marcat un moment istoric pentru piețele financiare globale prin depunerea publică a Formularului S-1 la U.S. Securities and Exchange Commission (SEC).
Această mutare deschide calea pentru listarea acțiunilor sale ordinare pe bursa Nasdaq sub simbolul de tranzacționare „ANT”. Vorbim despre o tranzacție de o dimensiune nemaiîntâlnită, asistată de un sindicat de 22 de bănci de investiții condus de gigantul Goldman Sachs și Morgan Stanley.
Debutul bursier este estimat pentru jumătatea lunii noiembrie 2026. Evaluarea vehiculată de investitorii instituționali se situează între 1,5 trilioane USD și 1,75 trilioane USD, unii analiști anticipând chiar pragul de 2 trilioane USD. Cu intenția de a atrage capital nou de până la 100 miliarde USD, această ofertă publică inițială (IPO) se conturează drept cel mai mare eveniment de listare din istoria piețelor de capital.
Depunerea Formularului S-1 ne oferă prima ocazie de a privi direct în bilanțul auditat al unui lider din frontiera inteligenței artificiale generative. Hai să vedem împreună ce spun cifrele, ce ascund titlurile senzaționale din presă și ce înseamnă toate acestea pentru un investitor pe termen lung.
De la zgomotul din presă la date brute: cum arată cifrele reale
Atunci când un gigant tehnologic se pregătește de bursa de valori, prima reacție a presei este adesea concentrată pe titluri bombastice. Însă, pentru a înțelege valoarea reală a unei afaceri, trebuie să coborâm direct la nivelul rapoartelor financiare fundamentale.
Traiectoria veniturilor și marja operațională
Evoluția cifrei de afaceri a Anthropic arată o accelerare comercială fără precedent în istoria companiilor de tehnologie:
2024: Venituri totale de 386 milioane USD.
2025: Venituri de 4,59 miliarde USD (o creștere de 11,9 ori într-un singur an).
Prima jumătate din 2026 (H1 2026): Venituri de 16,286 miliarde USD, reprezentând un avans de 1.300% (sau de 14 ori) față de perioada similară din 2025 (1,17 miliarde USD).
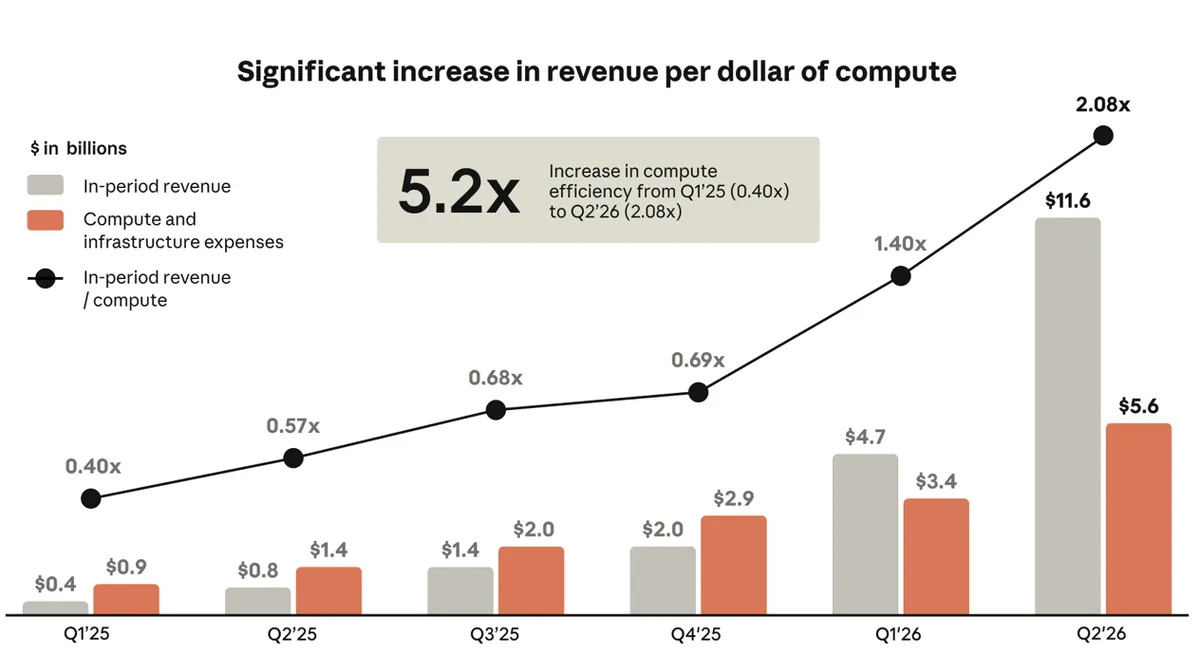
Dacă privim dinamica trimestrială, scalarea devine și mai clară: vânzările au crescut de la 376 milioane USD în Q1 2025, la 4,7 miliarde USD în Q1 2026 și au atins 11,5 miliarde USD în Q2 2026. Datele neauditate pentru trimestrul al treilea din 2026 indică venituri de aproximativ 16,8 miliarde USD, ceea ce înseamnă o creștere secvențială de 45% de la un trimestru la altul.
În ceea ce privește cheltuielile operaționale din H1 2026, acestea au însumat 16,98 miliarde USD, din care 8,95 miliarde USD au mers direct către infrastructura de calcul și serviciile cloud. Datorită volumului masiv de venituri, pierderea operațională s-a redus de la 2,13 miliarde USD în H1 2025 la 693 milioane USD în H1 2026.
Trimestrul al doilea din 2026 (Q2 2026) a reprezentat un punct de cotitură: Anthropic a raportat primul său trimestru profitabil din punct de vedere operațional, obținând un profit operațional GAAP de 974 milioane USD (marjă operațională de 8,4%) și un profit operațional ajustat de 2,18 miliarde USD (marjă ajustată de 19%).
Sumarul performanței financiare (rezumatul datelor cheie)
Venituri totale: $0.386 mld. USD în FY 2024; $4.58 mld. USD în FY 2025; $1.16 mld. USD în H1 2025; $16.28 mld. USD în H1 2026; $11.55 mld. USD în Q2 2026.
Cheltuieli operaționale: $12.64 mld. USD în FY 2025; $3.29 mld. USD în H1 2025; $16.98 mld. USD în H1 2026; $10.58 mld. USD în Q2 2026.
Profit / (Pierdere) operațională: $(2.98) mld. USD în FY 2024; $(8.06) mld. USD în FY 2025; $(2.13) mld. USD în H1 2025; $(0.69) mld. USD în H1 2026; +$0.97 mld. USD în Q2 2026.
Marjă operațională ajustată: Negativă în H1 2025; 10,0% în H1 2026; 19,0% în Q2 2026.
Pierdere netă GAAP: $(8.10) mld. USD în FY 2025; $(80.75) mld. USD în H1 2026.
Lichidități totale (Cash & Investiții): $131.70 mld. USD la mijlocul anului 2026.
Clarificarea pierderii de 80,7 miliarde USD: contabilitatea GAAP
Atunci când Formularul S-1 a fost publicat, un detaliu a atras imediat atenția presei: o pierdere netă GAAP raportată de 80,75 miliarde USD pentru prima jumătate a anului 2026. La o primă vedere, o asemenea cifră ar putea părea catastrofală. Însă, dacă analizăm cu atenție notele explicative din raport, descoperim că această pierdere este, în cea mai mare parte, un efect contabil fără impact pe fluxul de numerar (non-cash).
Aproximativ 89,6% din pierderea netă, adică 72,4 miliarde USD, provine din ajustarea la valoarea justă (mark-to-market) a notelor convertibile, datoriilor derivate și acordurilor SAFE.
Conform standardelor de contabilitate GAAP, atunci când o companie emite datorii convertibile (care însumau 108,6 miliarde USD în bilanțul Anthropic), iar evaluarea companiei pe piața privată crește exponențial, diferența de valoare trebuie înregistrată ca o cheltuială financiară în contul de profit și pierdere.
În realitate, niciun dolar nu a ieșit din conturile companiei pentru această reevaluare. Dacă eliminăm acest artificiu contabil, pierderea netă efectivă din activitatea curentă a fost de aproximativ 8,4 miliarde USD.
Lichiditatea, fluxul de trezorerie și eficiența capitalului
Cum stă Anthropic la capitolul bani reali în conturi? Bilanțul de la mijlocul anului 2026 arată impresionant:
112,4 miliarde USD în numerar și echivalente de numerar.
19,3 miliarde USD în investiții pe termen scurt.
Lichiditate totală disponibilă: 131,7 miliarde USD.
Mai mult decât atât, generarea de cash din activitatea operațională (Operating Cash Flow) a trecut pe plus în prima jumătate din 2026, ajungând la 3,929 miliarde USD. Scăzând cheltuielile de capital (Capex) de 482 milioane USD, obținem un flux de numerar liber (Free Cash Flow sau FCF) pozitiv de aproximativ 3,4 miliarde USD:
Free Cash Flow (FCF) = Operating Cash Flow - Capex = 3,929 mld. USD - 0,48 mld. USD = 3,447 mld. USD
Conform analizelor de specialitate, Anthropic a consumat mai puțin de 9,7 miliarde USD din capitalul atras prin runde de finanțare pentru a ajunge la o rată de rulaj a veniturilor (ARR) de peste 30 miliarde USD. Aceasta este una dintre cele mai eficiente scalări din istoria tehnologiei.
Modelul de afaceri și penetrarea în mediul enterprise
Modelul comercial al Anthropic este axat pe procesare cognitivă la cerere, descris în prospect drept un model de tip pay-for-intelligence. Sursele de venituri sunt împărțite clar:
Venituri pe bază de consum (80% din total): 13,06 miliarde USD în H1 2026, realizate direct din procesarea de token-uri.
Abonamente la platformele Claude (20% din total): 3,22 miliarde USD în H1 2026.
Totodată, parteneriatele de distribuție prin piețele marilor furnizori de cloud (cum ar fi AWS Marketplace și Google Cloud) au ajuns să reprezinte 48% din veniturile totale ale companiei, așadar o dependență majoră.
Retenția clienților corporate și expansiunea accelerată
În mediul de afaceri enterprise, cel mai important indicator al sănătății financiare este rata de retenție a veniturilor nete (Net Revenue Retention sau NRR). La 30 septembrie 2026, NRR-ul Anthropic se situa la un nivel spectaculos de aproximativ 900%. Aceasta înseamnă că clienții existenți au crescut de 9 ori volumul de servicii consumate comparativ cu anul precedent.
Expansiunea bazei de clienți corporate:
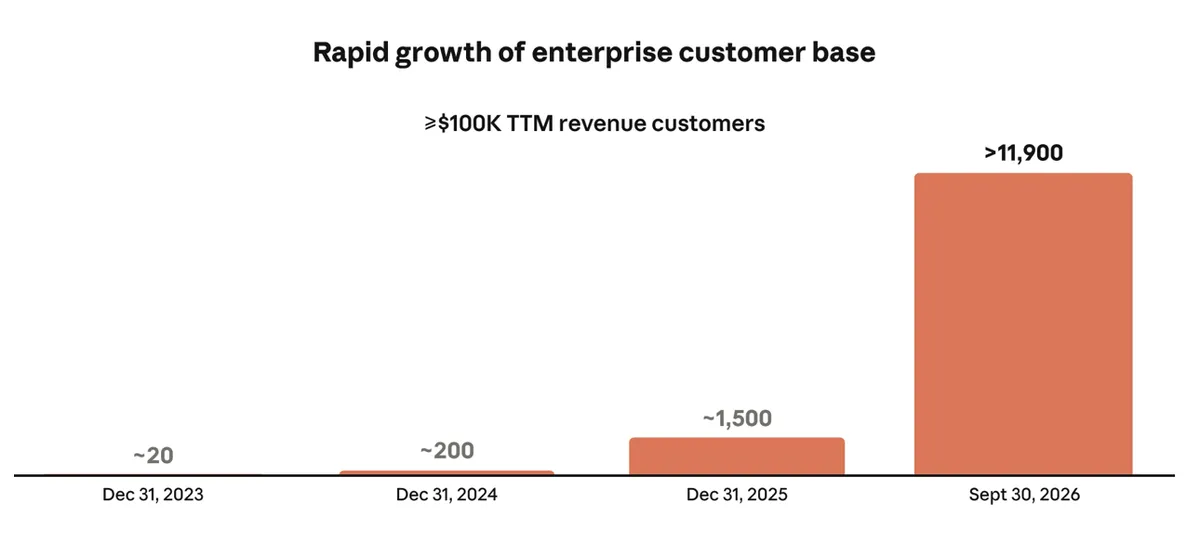
Clienți cu venituri anuale peste $100.000: au crescut de la aproximativ 950 în septembrie 2025, la peste 11.900 în septembrie 2026.
Clienți cu venituri anuale peste $1.000.000: au depășit pragul de 1.900 de companii în septembrie 2026.
Clienți cu venituri anuale peste $10.000.000: au atins aproximativ 250 de corporații în septembrie 2026.
Penetrare în Fortune 500: peste 50% dintre companii utilizau serviciile Anthropic în septembrie 2026.
Penetrare în Global 2000: peste 30% la nivelul lunii septembrie 2026.
Eficiența echipei este la fel de remarcabilă: venitul generat per angajat a atins o rată anualizată de 6,6 milioane USD. Un detaliu fascinant din prospect arată că modelele din familia Claude au scris peste 90% din codul nou integrat în infrastructura proprie a companiei în luna septembrie 2026.
Riscul structural: Ecosistemul „AI Keiretsu” și angajamentele de compute
Cea mai mare vulnerabilitate financiară expusă în Formularul S-1 nu este pierderea contabilă, ci magnitudinea angajamentelor financiare pe termen lung asumate de companie pentru a-și asigura puterea de calcul (compute).
Anthropic are semnate contracte de peste 637 miliarde USD cu furnizorii de infrastructură hardware și cloud:
Amazon / AWS: minimum 110 miliarde USD (capacitate cloud garantată până în aprilie 2036).
SpaceX / SpaceX.AI: 120,5 miliarde USD (centre de date bazate pe cipuri Nvidia până în 2029).
Broadcom: până la 42 miliarde USD (linie de finanțare a chiriilor pentru TPU-uri, la o dobândă de 9%).
Google / GCP: până la 20 miliarde USD (note convertibile, acțiuni fără drept de vot și capacitate TPU până în 2030).
Această rețea strânsă de finanțări încrucișate creează o structură de tip AI Keiretsu, în care marii jucători tehnologici depind direct unii de bilanțurile celorlalți.
Riscul de neconcordanță între active și datorii (Asset-Liability Mismatch)
Aproximativ două treimi din aceste angajamente de 637 miliarde USD reprezintă obligații fixe neanulabile. Anthropic este obligată să plătească aceste sume uriașe indiferent dacă folosește sau nu la capacitate maximă cipurile respective.
Pe de altă parte, veniturile Anthropic depind în proporție de 80% de consumul pe termen scurt al clienților (pay-as-you-go), fără contracte obligatorii pe termen lung. Dacă tarifele per token scad, dacă cererea pentru forța de muncă AI este ciclică sau dacă un concurent lansează un model superior care atrage utilizatorii, Anthropic va rămâne presată de cheltuieli fixe masive.
Arhitectura guvernanței: cine deține cu adevărat controlul?
Anthropic este înregistrată în statul Delaware ca o Public Benefit Corporation (PBC). Spre deosebire de o corporație clasică, un PBC are obligația legală de a echilibra obținerea de profit financiar cu o misiune de interes public: în acest caz, dezvoltarea sigură și responsabilă a inteligenței artificiale.
Pentru a preveni preluările ostile și pentru a proteja compania de presiunea obținerii unor profituri pe termen scurt, fondatorii au creat o structură de capital formată din 5 clase de acțiuni:
Class A: acțiunile oferite pe bursă investitorilor publici (1 vot per acțiune, drepturi economice complete).
Class T: deținută exclusiv de Long-Term Benefit Trust (LTBT). Nu oferă drepturi la dividende, dar conferă dreptul de a numi și revoca majoritatea Consiliului de Administrație (4 din 7 directori).
Class F: deținută de vehiculul celor 7 fondatori (Founder LLC). Oferă automat 50,1% din totalul drepturilor de vot în adunările generale pentru restul deciziilor corporative.
Class E: rezervată angajaților non-fondatori (drept de vot limitat).
Class N: deținută de parteneri strategici și fundații (fără drept de vot, doar drepturi economice).
Ce înseamnă asta pentru investitorul de pe bursă?
Anthropic va funcționa pe Nasdaq sub statutul de companie controlată (Controlled Company). Prospectul S-1 avertizează foarte clar asupra acestui risc: investitorii care cumpără acțiuni din Clasa A nu vor avea nicio influență asupra numirii conducerii sau schimbării consiliului de administrație.
Totodată, investitorii publici nu vor putea vota pentru acceptarea unei oferte de preluare sau cumpărare integrală a companiei, chiar dacă un cumpărător ar oferi un preț mult superior celui de la bursa de valori.
Programul de lock-up (interdicția la tranzacționare)
Listarea va declanșa recunoașterea contabilă a unor cheltuieli de 2,9 miliarde USD pentru compensații în acțiuni (RSU-uri), urmate de alte 23,7 miliarde USD eșalonate pe 2,1 ani.
Perioadele de restricție la vânzare (lock-up) diferă de modelul standard de 180 de zile:
Angajații pot vinde o primă tranșă de 10% din acțiuni chiar din prima zi de tranzacționare, urmând ca alte tranșe să fie deblocate treptat la 27, 48, 62 și 76 de zile.
Fondatorii pot vinde până la 29% din dețineri începând cu publicarea rezultatelor pentru Q1 2027 sau la 180 de zile de la listare.
Influența asupra piețelor de capital și concluzii pentru investitori
La o evaluare cuprinsă între 1,5 și 1,75 trilioane USD, acțiunile Anthropic sunt ancorate la un multiplu de evaluare raportat la venituri (NTM Gross Revenue) de 21,1x.
Multiplu NTM = Valoare de piață / Venit estimat pe următoarele 12 luni = 21,1
Pentru a înțelege scara, valoarea vizată de Anthropic este egală cu capitalizarea cumulată a 78 de companii din indicele S&P 500. În prezent, cele mai influente companii din S&P 500 au un multiplu NTM între 3 (Amazon) și 9.7 (Apple).
Listarea Anthropic va avea un efect de domino în întreaga industrie:
Validează investițiile marilor jucători cloud: Performanța acțiunilor ANT va arăta dacă investițiile masive de capital (Capex) realizate de Amazon, Google și Microsoft în infrastructura AI sunt sustained de venituri reale.
Repere pentru OpenAI: Principalul rival își finalizează o rundă privată de 30 miliarde USD la o evaluare de 1,25 trilioane USD, amânând IPO-ul pentru 2027. Anthropic va stabili punctul de referință pentru evaluarea pieței.
Eliberare de lichiditate pe piețele private: Listarea oferă cea mai mare ieșire (exit) din istorie pentru fondurile de capital de risc (VC), eliberând capital pentru noi startup-uri.
Riscuri geopolitice: În iunie 2026, Departamentul de Comerț al SUA a impus restricții de export pentru cele mai avansate modele ale companiei (Fable 5 și Mythos 5). Bilanțul Anthropic rămâne direct expus deciziilor de securitate națională și tensiunilor geopolitice.
Concluzie
Formularul S-1 ne arată o companie cu o rată de creștere excepțională, capabilă să crească veniturile de la 386 milioane USD la peste 16 miliarde USD în doar 18 luni, având un flux de numerar liber pozitiv și o marjă operațională ajustată de 19% în Q2 2026.
Cu toate acestea, investitorii pe termen lung trebuie să cântărească atent cele trei riscuri majore: angajamentele fixe masive de compute (637 miliarde USD), lipsa drepturilor de vot pentru acționarii publici și expunerea la restricțiile geopolitice de export.
Debutul tranzacționării acțiunilor sub simbolul ANT pe Nasdaq va fi cel mai important test al deceniului pentru sectorul tehnologic global.
Intrebari frecvente
Când va avea loc efectiv IPO-ul Anthropic și sub ce simbol se va tranzacționa?
Tranzacționarea acțiunilor Anthropic este estimată să înceapă la jumătatea lunii noiembrie 2026 pe bursa Nasdaq Global Select Market, sub simbolul de tranzacționare „ANT”. Turneul de promovare (roadshow) poate începe pe 10 noiembrie 2026.
A pierdut într-adevăr Anthropic 80,7 miliarde USD în prima jumătate din 2026?
Nu în sensul de ieșire de cash. Peste 89,6% din această cifră (72,4 miliarde USD) reprezintă o reevaluare contabilă (mark-to-market) fără efect asupra trezoreriei, impusă de normele GAAP pentru datoriile convertibile pe măsură ce valoarea companiei a crescut. Pierderea operațională reală a fost mult mai mică, iar fluxul de numerar liber (Free Cash Flow) a fost pozitiv, la aproximativ 3,4 miliarde USD.
Ce înseamnă că Anthropic este o Public Benefit Corporation (PBC)?
O corporație de interes public (PBC) are obligația legală de a echilibra rentabilitatea financiară pentru acționari cu o misiune de interes general. În cazul Anthropic, Consiliul de Administrație trebuie să protejeze dezvoltarea sigură și responsabilă a inteligenței artificiale, chiar dacă acest lucru ar putea intra uneori în conflict cu maximizarea profitului pe termen scurt.
Dacă cumpăr acțiuni pe bursă, voi avea drept de vot în companie?
Investitorii de pe bursă cumpără acțiuni din Clasa A, care oferă un singur vot per acțiune. Totuși, controlul real este deținut de fondatori (prin acțiunea de Clasa F, ce oferă 50,1% din voturi) și de trustul independent Long-Term Benefit Trust (prin acțiunea de Clasa T, ce numește majoritatea board-ului). Acționarii publici nu pot schimba conducerea și nu pot vota pentru preluarea companiei.
Care este cel mai mare risc financiar menționat în Formularul S-1?
Cel mai mare risc este neconcordanța dintre active și datorii (Asset-Liability Mismatch). Anthropic și-a asumat contracte fixe și neanulabile de peste 637 miliarde USD pentru capacitate de calcul pe mulți ani (cu parteneri precum AWS, SpaceX.AI, Broadcom și Google), în timp ce 80% din veniturile sale provin din consumul flexibil pe termen scurt al clienților.