De la economisire la investiții: De ce 7 din 10 români își lasă banii erodați de inflație și cum schimbi acest tipar
7 min citire · 30 septembrie 2026 · Vană Laurențiu
Comportamentul financiar al populației din România traversează un paradox evident. Deși majoritatea cetățenilor conștientizează pierderea puterii de cumpărare generată de inflație, un procent copleșitor continuă să evite piețele financiare.
Conform celui mai recent studiu realizat de Ipsos pentru ING Research (colectat în perioada 27 iulie – 7 august 2026 pe un eșantion reprezentativ de 1.002 respondenți în România), 71% dintre români nu investesc în prezent. Procentul celor care dețin acțiuni, obligațiuni, fonduri mutuale sau ETF-uri se situează la doar 29%, spre deosebire de media europeană de 41%.
Cu toate acestea, deschiderea există: 30% dintre respondenți declară că nu au investit niciodată, dar ar lua în calcul această opțiune în viitor. Pentru ca această intenție să se transforme în acțiune, este esențială înțelegerea barierelor psihologice și operaționale, dar și democratizarea instrumentelor de acumulare.
Tabloul macroeconomic: Ce îi blochează pe români?
Studiul publicat de ING Bank România scoate la iveală trei motive principale pentru care populația se ține la distanță de activele financiare:
Nivelul redus al economiilor (40%): Mai mult de jumătate dintre respondenți (51%) afirmă că le este greu sau abia reușesc să acopere cheltuielile lunare curente, o pondere superioară mediei europene de 44%.
Teama de risc (35%): Aversiunea față de volatilitatea piețelor determină 61% dintre români să prefere o investiție garantată cu randament scăzut în locul uneia mai volatile cu potențial ridicat.
Lipsa de educație financiară și informații (33%): Abundența de concepte tehnice creează impresia că investițiile sunt rezervate exclusiv specialiștilor sau persoanelor cu capital masiv.
┌───────────────────────────────────────────────────────────────────────────┐
│               BARIERELE PRINCIPALE ÎN CALEA INVESTIȚIILOR                 │
└───────────────────────────────────────────────────────────────────────────┘
                                      │
 ┌────────────────────────────────────┼────────────────────────────────────┐
 ▼                                    ▼                                    ▼
[Economii insuficiente]         [Teama de risc]             [Lipsa cunoștințelor]
    40% din populație           35% din populație            33% din populație
Valentin Tătaru, economist-șef la ING Bank România, explică această dinamică:
„Rezultatele sugerează că provocarea nu este să convingi oamenii să investească, ci să reduci barierele care îi împiedică să facă acest lucru. Pentru mulți români, investițiile devin o opțiune abia după construirea unei rezerve financiare și după o mai bună înțelegere a riscurilor, costurilor și alternativelor disponibile. (...) Construirea unei rezerve de siguranță rămâne esențială, dar participarea la investiții poate începe gradual, cu sume adaptate posibilităților fiecăruia. Importantă nu este doar dimensiunea capitalului inițial, ci și perspectiva pe termen lung, care permite valorificarea efectului de acumulare în timp.”
Capcana „Fondului de Urgență” uriaș și teama de volatilitate
Un detaliu încurajator din datele ING Research este că 46% dintre români consideră că o rezervă financiară mai mică decât jumătate din venitul lunar al gospodăriei este suficientă pentru a începe să investească. Totuși, percepția asupra riscului de piață rămâne fragilă:
60% dintre respondenți admit că neinvestirea banilor reprezintă un risc cert, deoarece valoarea economiilor este măcinată continuu de inflație.
51% spun că ar fi dispuși să păstreze un portofoliu investit pe mai mulți ani, acceptând fluctuațiile de preț.
Totuși, 46% dintre respondenți admit că ar fi tentați să vândă în pierdere dacă investițiile lor ar scădea cu 10% pe parcursul câtorva luni.
Mihai Lazăr, Tribe Lead Investments în cadrul ING Bank România, subliniază nevoia de simplificare a pieței:
„Mulți români înțeleg că simpla economisire poate să nu fie suficientă pentru a-și atinge obiectivele financiare pe termen lung, însă au nevoie de mai multă încredere și claritate înainte de a face primul pas. De aceea, este important să facem investițiile mai accesibile, mai ușor de înțeles și mai ușor de integrat în viața de zi cu zi. Cu informațiile potrivite și instrumente simple, investițiile pot devenir o opțiune realistă pentru un segment mult mai larg de oameni decât se crede astăzi.”
Studiul arată că 48% dintre respondenți ar dori să consulte un specialist pentru înțelegerea conceptelor, iar 47% ar apela la ghidaj profesionist pentru a compara diferitele produse financiare.
Presiunea pe sistemul public de pensii: Pilonul I nu va fi de ajuns
Segmentul dedicat planificării pentru vârsta retragerii indică o conștientizare acută a problemelor demografice:
69% dintre români cred că sistemul public de pensii este supus unor presiuni majore și că, în viitor, nu va mai putea asigura un nivel satisfăcător al veniturilor.
65% consideră crucială pregătirea financiară pe cont propriu pentru perioada pensionării.
Doar 1 din 3 români (33%) mai crede că pensia oferită de stat le va acoperi integral nevoile la bătrânețe.
┌───────────────────────────────────────────────────────────────────────────┐
│              PERCEPȚIA ASUPRA SISTEMULUI PUBLIC DE PENSII                 │
├───────────────────────────────────────────────────────────┬───────────────┤
│ Opinie respondenți                                        │ Procentaj     │
├───────────────────────────────────────────────────────────┼───────────────┤
│ Sistemul public de pensii este sub presiune structurală   │      69%      │
│ Consideră importantă pregătirea pe cont propriu           │      65%      │
│ Așteaptă ca pensia de stat să fie suficientă              │ 33% (1 din 3) │
└───────────────────────────────────────────────────────────┴───────────────┘
În ciuda acestor temeri, mulți amână crearea unui portofoliu personal de pensie (Pilonul III sau fonduri de investiții/ETF-uri cu acumulare), bazându-se pe instrumente tradiționale pasive.
Aurul vs. Bursa: Ce active preferă populația?
Atunci când sunt întrebați ce clase de active vor oferi cele mai bune randamente pe o perioadă de 10 ani, percepția românilor este puternic influențată de activele tangibile și de instrumentele bancare clasice:
Aurul (58%): Se clasează pe primul loc în topul percepției privind randamentul pe termen lung.
Conturile de economii (37%): Rămân pe locul secund, deși rareori devansează rata reală a inflației pe termen lung.
Acțiunile și fondurile de acțiuni (28%): Sunt văzute ca generatoare de performanță doar de o treime dintre respondenți, deși istoric reprezintă cea mai performantă clasă de active.
În ceea ce privește percepția riscului extrem, 59% dintre români indică criptomonedele drept cea mai riscantă soluție de plasare a capitalului.
Cum construiești un plan de investiții pas pas cu pas
Dacă te numeri printre cei 30% care doresc să înceapă să investească, dar nu știu de unde să apuce lucrurile, iată metodologia recomandată de experți:
Pasul 1: Construiește o bază de siguranță minimă
Înainte de a cumpăra prima acțiune sau unitate de fond, asigură-ți un fond de urgență stocat în instrumente lichide (conturi de economii sau depozite). Așa cum arată studiul, nu ai nevoie de sume uriașe: chiar și o rezervă echivalentă cu 1-3 luni de cheltuieli îți oferă confortul psihologic necesar.
Pasul 2: Automatizează sume mici (Dollar-Cost Averaging)
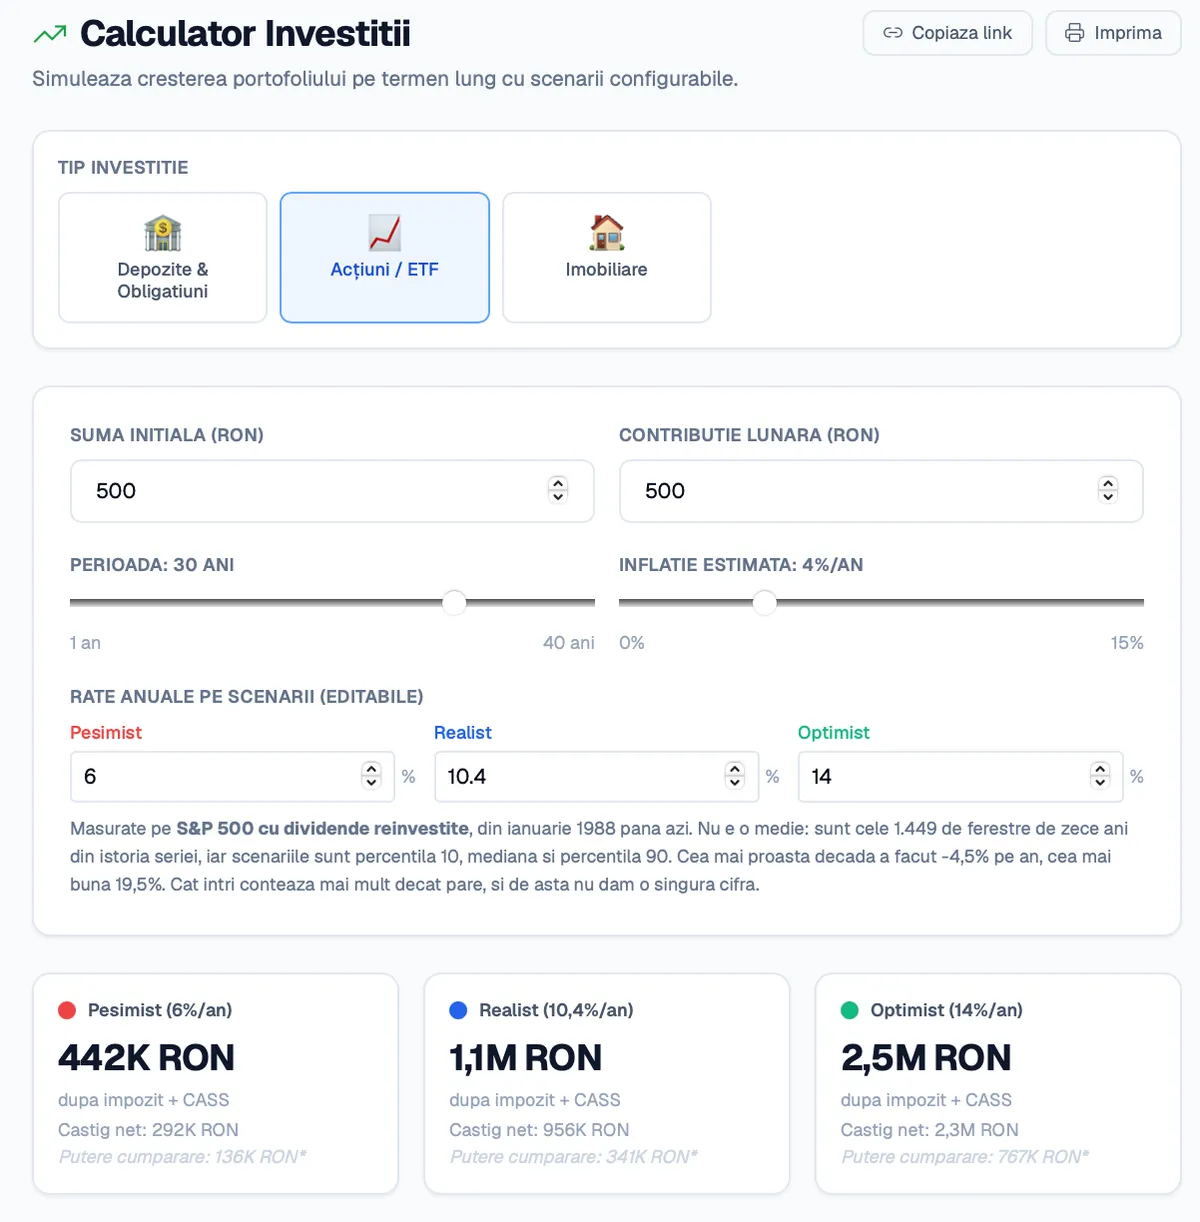
Nu aștepta să aduni mii de euro. Investițiile moderne pot fi demarate cu sume modice (ex. 100-200 lei/lună). Automatizarea cumpărării lunare de fonduri diversificate sau ETF-uri elimină factorul emoțional și te protejează de încercarea nereușită de a previziona piața (market timing).
Pasul 3: Diversifică inteligent activele
Nu miza totul pe o singură carte. Un portofoliu echilibrat pentru termen lung poate conține:
Titluri de stat (Fidelis/Tezaur) & Aur: Pentru componenta de protecție și reducere a volatilității.
ETF-uri pe indici diverși (BET, S&P 500, MSCI World): Pentru componenta de creștere și acumulare pe termen lung.
Pasul 4: Gestionează-ți emoțiile în perioade de scădere
Dacă portofoliul tău scade temporar cu 10%, evită vânzarea în panică. Fluctuațiile sunt o componentă naturală a piețelor de capital. Istoric, piețele de acțiuni au recuperat toate corecțiile pe orizonturi de 5-10 ani.
Măsuri concrete pentru deciziile tale financiare
Planificarea viitorului tău financiar necesită instrumente analitice riguroase:
Analizează evoluția și fundamentele companiilor listate și a ETF-urilor disponibile prin intermediul modulului de Analiză Fundamentală. Găsești inclusiv Idei de Screening și Radar de Valoare pe Legalit.ro.
Calculează proiecțiile de randament și simulează structura portofoliului tău în Simulatorul de Portofoliu.
Urmărește portofoliile celor mai mari manageri de capital din lume în secțiunea Superinvestitori.
Creează-ți un cont pe Legalit.ro pentru a avea acces la calculatoare financiare avansate, analize de portofoliu și ghiduri practice de investiții!
Intrebari frecvente
Câți români investesc în prezent conform studiului ING Research 2026?
Doar 29% dintre români investesc în prezent în instrumente precum acțiuni, obligațiuni, fonduri de investiții sau ETF-uri, comparativ cu o medie europeană de 41%. Un procent de 30% afirmă că ar putea investi în viitor
Care sunt principalele piedici care îi opresc pe români să investească?
Cele mai menționate bariere sunt economiile insuficiente (40%), teama de risc și pierdere de capital (35%) și lipsa cunoștințelor specifice despre piețele financiare.
Ce părere au românii despre sistemul public de pensii?
Conform cercetării, 69% dintre respondenți cred că sistemul de pensii de stat este sub presiune structurală, iar doar 1 din 3 români se așteaptă ca pensia de la stat să îi acopere integral nevoile la bătrânețe
Ce active sunt considerate cele mai profitabile pe un orizont de 10 ani?
Majoritatea românilor (58%) consideră că aurul va oferi cele mai bune randamente pe o perioadă de 10 ani, urmat de conturile de economii (37%) și acțiuni/fonduri de acțiuni (28%). La polul opus, criptomonedele sunt văzute ca cel mai riscant activ de 59% dintre respondenți
Cât de mare trebuie să fie fondul de siguranță înainte de a începe investițiile?
Deși mulți amână investițiile din lipsa capitalului, 46% dintre români consideră că este suficientă o rezervă de siguranță mai mică decât jumătate din venitul lunar al gospodăriei pentru a face primii pași