Amnistia TVA prin Legea 177/2026: Datoria se șterge singură, dar banii îi ceri tu
10 min citire · 28 septembrie 2026 · Ana Maria Udriște
Ți s-a șters datoria de TVA? Bravo. Acum întreabă-te unde sunt banii pe care i-ai plătit deja.
Publicarea Legii nr. 177/2026 în Monitorul Oficial nr. 700 din 24 august 2026 și intrarea ei în vigoare la data de 27 august 2026 reprezintă un moment de cotitură pentru mii de antreprenori români. Totuși, cuvântul „amnistie” face aici mai mult rău decât bine. Sună a „statul iartă”, adică a ceva ce vine de sus, fără vreun efort din partea ta. Doar că Legea 177/2026 nu iartă datorii reale.
Actul normativ vine să corecteze un TVA cerut pe bani pe care firmele nu i-au încasat niciodată. Iar această corecție merge în două viteze complet diferite: pe hârtie merge singură, în cont merge doar dacă împingi tu.
Dacă ai primit în ultimii ani o decizie de impunere de la ANAF și ai achitat-o pentru a evita blocarea conturilor sau executarea silită, trebuie să știi că Fiscul nu te va căuta din propria inițiativă pentru a-ți returna banii. Necunoașterea legii nu te absolvă de la aplicarea ei, iar regula merge în ambele sensuri: nici statul nu-ți trimite banii înapoi doar pentru că ar fi frumos din partea lui.
Anularea e treaba ANAF. Cererea e treaba ta.
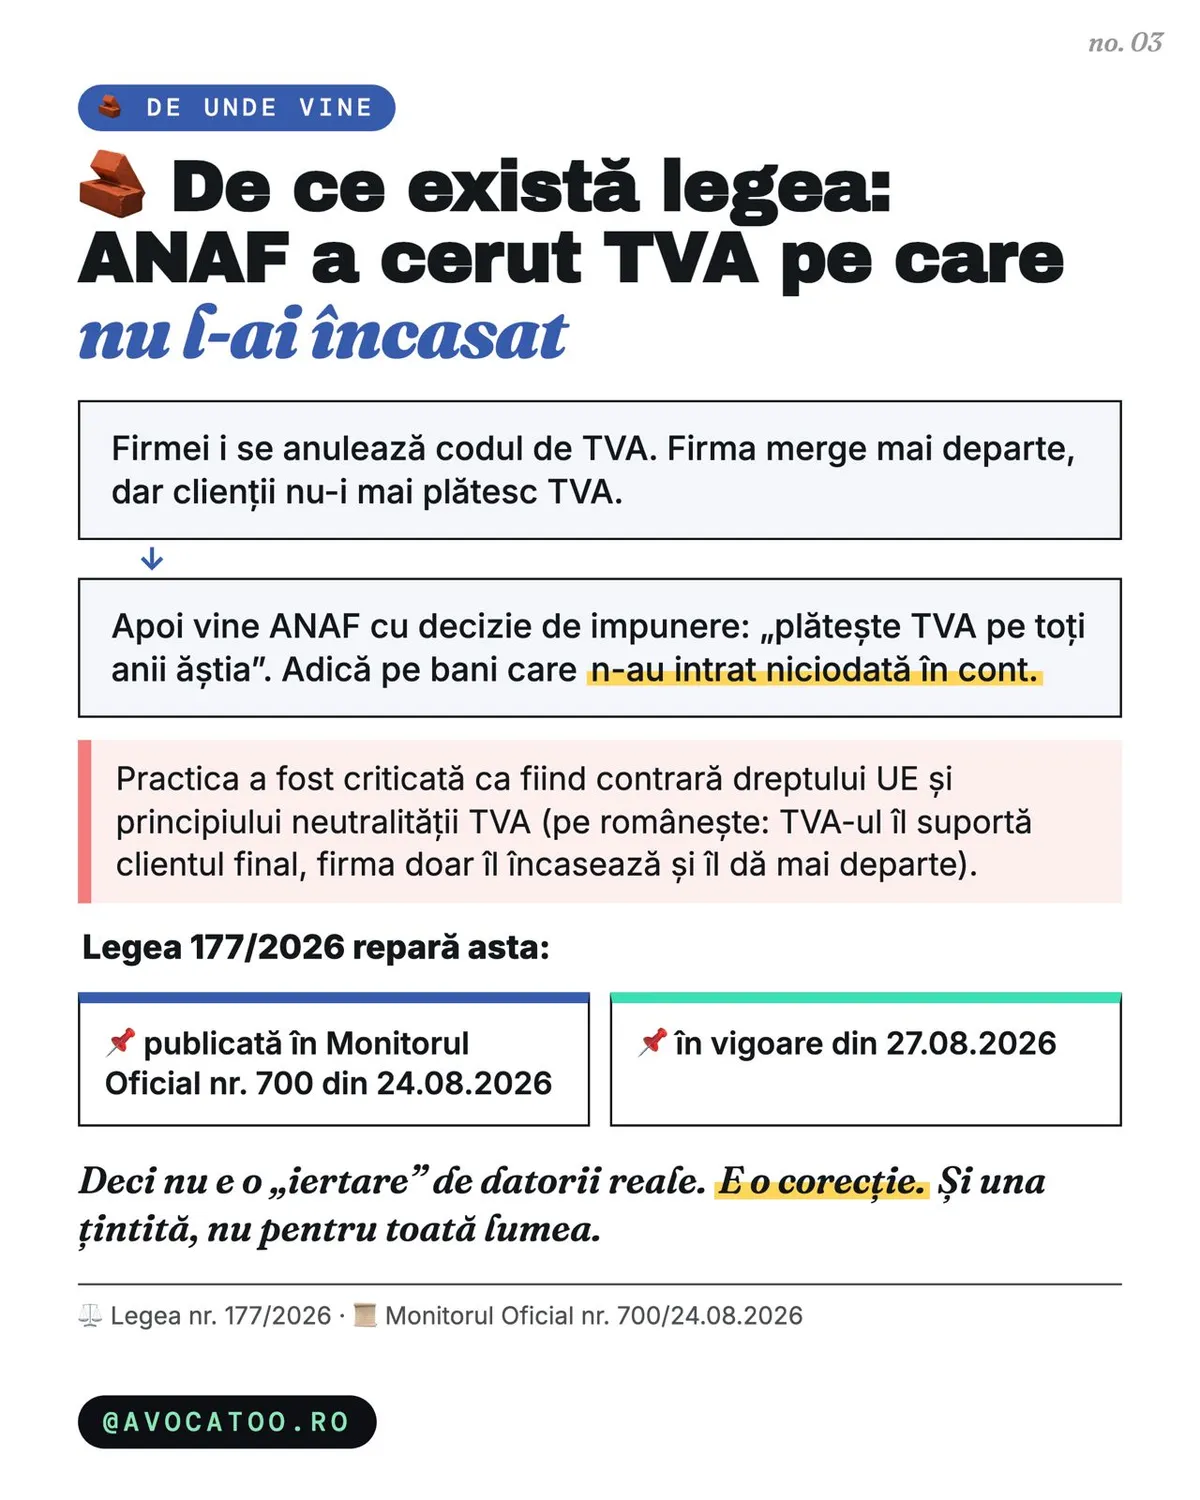
De ce există legea: ANAF a cerut TVA pe care nu l-ai încasat
Pentru a înțelege de ce această lege nu este o simplă favoare din partea statului, ci o corecție necesară, trebuie să privim modul în care ANAF a aplicat regulile Codului fiscal în cazul anulării codului de TVA.
Atunci când unei firme i se anula codul de înregistrare în scopuri de TVA (din motive administrative precum declararea inactivității fiscale sau nedepunerea deconturilor), societatea își continua activitatea economică. În relația cu partenerii, întrucât nu mai deținea un cod valid, firma emitea facturi fără a colecta TVA de la clienți. Clientul nu plătea TVA, iar banii reprezentând taxa nu intrau niciodată în contul firmei.
Ulterior, în urma controalelor, ANAF venea cu decizii de impunere retroactive în baza art. 11 alin. (6) sau (8) din Codul fiscal, cerând firmei să plătească TVA pe toți anii anteriori, adică o taxă calculată pe sume pe care firma nu le încasase niciodată.
Această practică a fost criticată dur ca fiind contrară dreptului Uniunii Europene și principiului neutralității TVA. Pe românește: TVA-ul este o taxă pe consum pe care trebuie să o suporte clientul final; firma doar o încasează și o dă mai departe. Când statul cere TVA de la o firmă pe bani neînasați, transformă taxa într-o sancțiune directă pe capitalul firmei. Legea 177/2026 repară exact această nedreptate.
Textul legii: Două alineate, două mecanisme
Articolul unic din Legea nr. 177/2026 creează o distincție juridică fundamentală între creanțele fiscale neachitate și sumele care au fost deja stinse:
1. Anularea din oficiu (Articol unic, alin. 10)
„Anularea obligațiilor fiscale prevăzute la alin. (1)-(3) se efectuează din oficiu de către organul fiscal competent, prin emiterea unei decizii de anulare a obligațiilor fiscale, care se comunică contribuabilului.”
Pe românește: ANAF îți trimite o decizie că nu mai datorezi sumele stabilite în plus. Tu nu trebuie să faci nimic pentru ca datoria neachitată să fie ștearsă din evidentele lor.
2. Restituirea la cerere (Articol unic, alin. 5-9)
„Sumele vizate, stinse prin orice modalitate de la art. 22 Cod procedură fiscală (plată, compensare, executare silită), se restituie la cererea contribuabilului.”
Pe românește: Dacă ai plătit benevol, dacă ți s-au compensat sumele din alte creanțe sau dacă ai fost executat silit (popriri pe conturi), banii se întorc în contul tău doar dacă depui o cerere expresă de restituire.
Cine intră: Trei condiții îndeplinite toate
Amnistia nu este generală, ci una țintită[cite: 12, 23]. Pentru a beneficia de anulare și restituire, societatea trebuie să îndeplinească cumulativ trei condiții clare:
1. Motivul anulării codului de TVA: Codul de TVA trebuie să fi fost anulat în baza uneia dintre următoarele prevederi din art. 316 alin. (11) din Codul fiscal:
lit. a): Firma a fost declarată inactivă fiscal;
lit. d): Nu au fost depuse deconturile de TVA timp de 6 luni consecutive (sau 2 trimestre);
lit. e): Au fost depuse deconturi fără achiziții și fără livrări (deconturi pe zero).
2. Decizie de impunere emisă de ANAF: TVA-ul stabilit în plus a fost calculat prin decizie de impunere (hârtia prin care Fiscul zice „ai de plată atât”), emisă și comunicată în baza art. 11 alin. (6) sau (8) Cod fiscal.
3. Perioada fiscală: Se aplică pentru perioade fiscale cuprinse între 01.01.2019 și 27.08.2026.
Regim special pentru cooperative agricole: Cooperativele agricole au un regim separat ce vizează TVA-ul dedus la achiziția de utilaje agricole pentru perioada 09.01.2024 - 27.08.2026. Se utilizează același mecanism juridic și aceeași cerere de restituire.
Cine NU intră: Dacă ai luat TVA de la client, ieși din amnistie
Mecanismul legii repară doar cazurile în care taxa a fost cerută pe bani neîncasați. Legea nu iartă TVA-ul pe care l-ai colectat efectiv. Prin urmare, ești exclus în următoarele cazuri:
Factură cu TVA pe rând separat: Dacă pe facturile emise ai trecut explicit TVA-ul (de exemplu, „100 lei + TVA”), operațiunea nu intră sub incidența amnistiei.
TVA încasat de la client (integral sau parțial): Dacă ai încasat taxa de la beneficiar, fie și numai o parte din ea, operațiunea iese din amnistie. Atenție: „Doar o parte” contează, colectarea parțială constatată de organul fiscal scoate întreaga operațiune din sfera legii.
┌─────────────────────────────────────────────────────────────────────────┐
│               Eligibilitate în funcție de facturare și încasare         │
├──────────────────────────────────────────┬──────────────────────────────┤
│ Situație operațională                    │ Statut Legea 177/2026        │
├──────────────────────────────────────────┼──────────────────────────────┤
│ Factură fără TVA, clientul nu a plătit   │ ELIGIBIL (Intră în amnistie) │
│ Factură cu TVA separat ("100 lei + TVA") │ NEELIGIBIL(Ieși din amnistie)│
│ TVA încasat de la client (total/parțial) │ NEELIGIBIL(Ieși din amnistie)│
└──────────────────────────────────────────┴──────────────────────────────┘
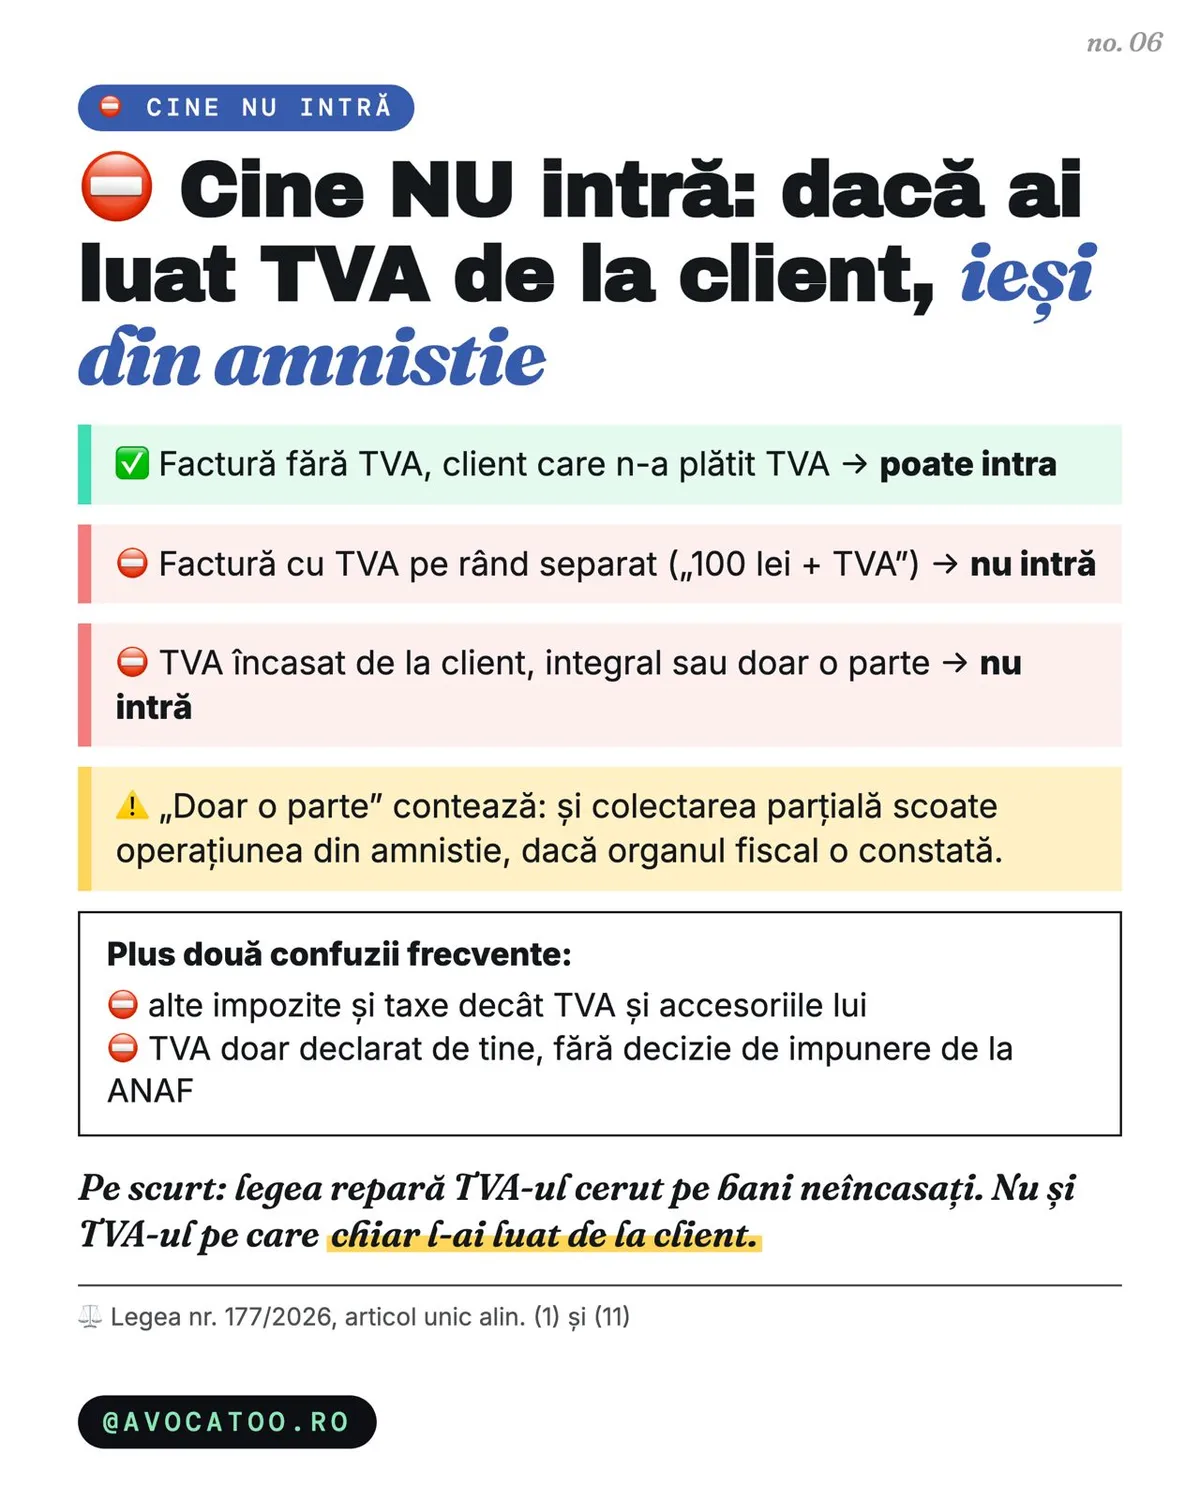
Două confuzii frecvente:
Legea vizează exclusiv TVA-ul și accesoriile sale (dobânzi, penalități, majorări). Nu se aplică altor taxe sau impozite[cite: 13, 23].
Legea privește situațiile unde există o decizie de impunere emisă de ANAF. Nu se aplică dacă este vorba doar despre TVA declarat de tine prin deconturi, fără o decizie de impunere stabilită de organul de control[cite: 13, 23].
Exemplu concret: 130.000 lei anulați nu înseamnă 130.000 lei în cont
Pentru a înțelege diferența dintre suma stearsă pe hârtie și banii recuperați efectiv, să luăm exemplul unei firme cu codul de TVA anulat, care a primit o decizie de impunere pe perioada 2019-2023:
TVA principal: 100.000 lei
Dobânzi: 20.000 lei
Penalități: 10.000 lei
Total decizie: 130.000 lei
(Notă: Accesorii = dobânzi, penalități, majorări, adică tot ce se adună peste suma principală datorată).
Scenariul A (A plătit tot până în iunie 2026): ANAF anulează din oficiu decizia de 130.000 lei pe hârtie. Firma poate cere înapoi în cont suma integrală de 130.000 lei, dar doar dacă depune cerere.
Scenariul B (A plătit doar 80.000 lei): ANAF anulează întreaga decizie de 130.000 lei. Cei 50.000 lei neplătiți se șterg definitiv din evidențe, iar firma poate cere înapoi exact 80.000 lei (suma plătită efectiv).
În mod similar, o cooperativă agricolă care a achitat 60.000 lei (TVA la utilaje + accesorii) va putea cere înapoi exact suma de 60.000 lei achitată.
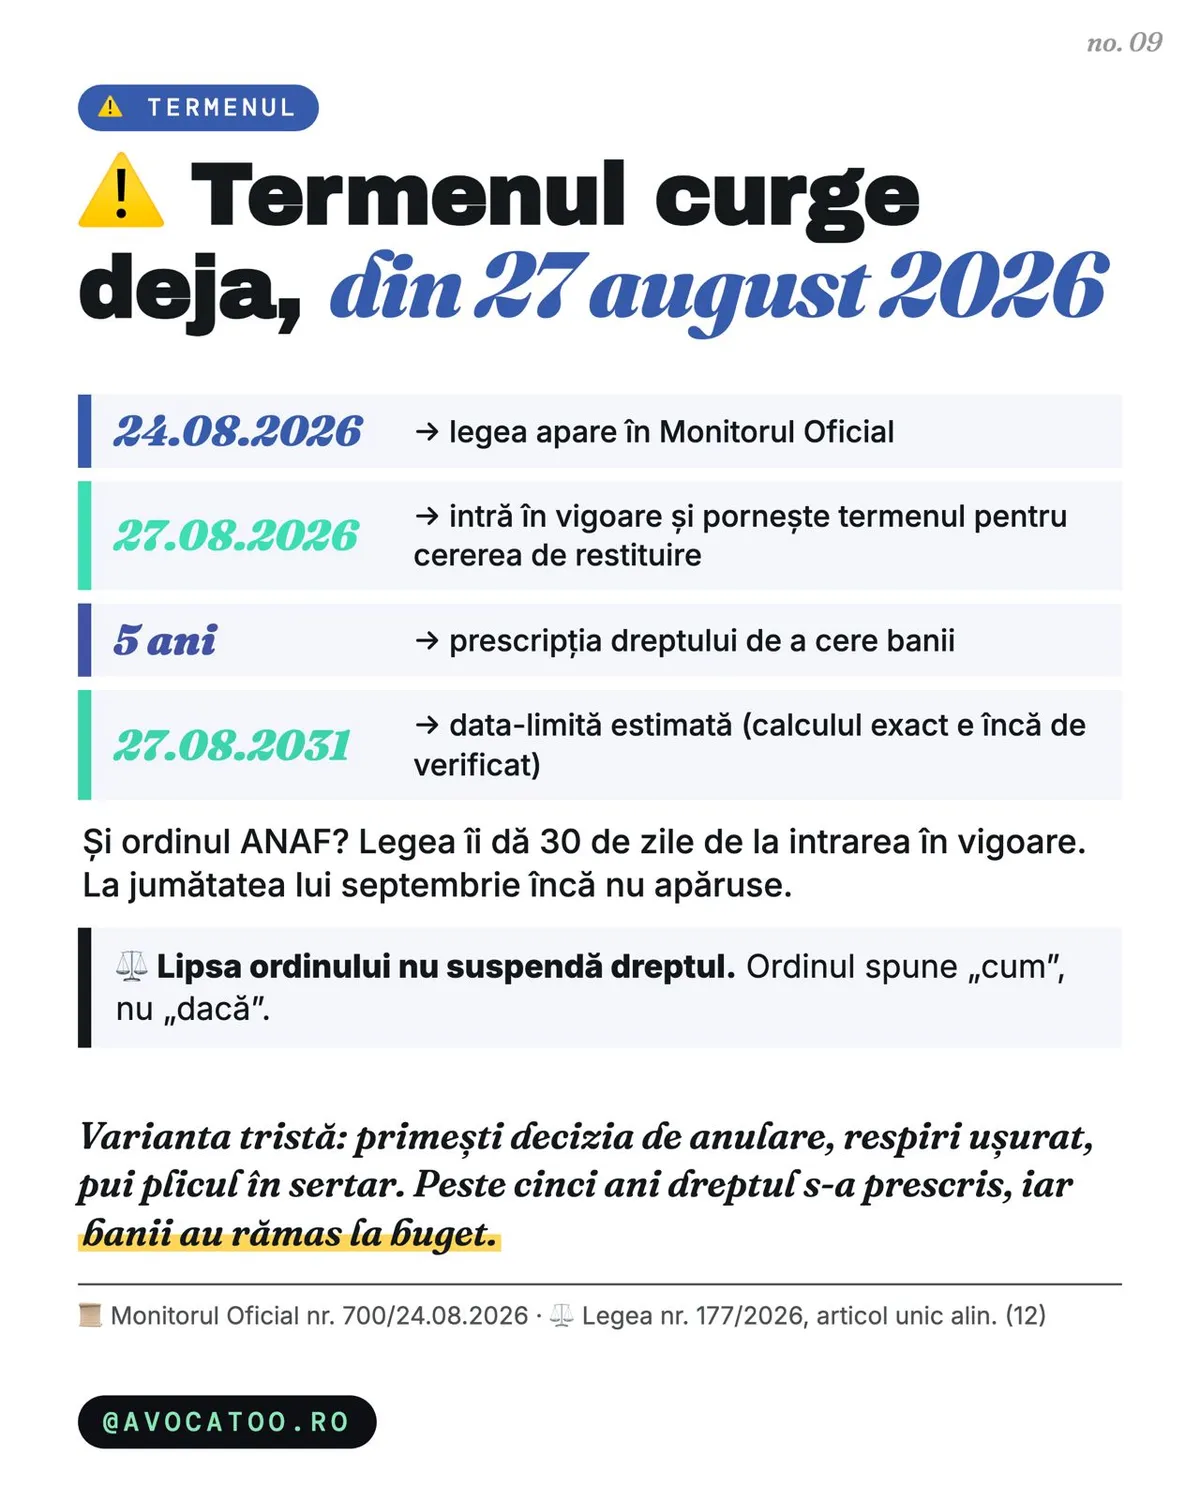
Termenul curge deja: Ceasul a pornit la 27 august 2026
Riscăm să vedem mulți antreprenori mulțumiți că au scăpat de datorie, dar care își vor pierde banii din cauza inactivității. Cronologia termenelor este foarte clară:
24.08.2026: Legea apare în Monitorul Oficial nr. 700.
27.08.2026: Legea intră în vigoare și pornește termenul pentru cererea de restituire.
5 ani: Este termenul general de prescripție al dreptului de a cere banii de la buget.
27.08.2031: Este data-limită estimată până la care poți depune cererea (calculul exact urmează a fi verificat pe fiecare caz).
Nu aștepta ordinul ANAF!
Textul legii, la art. unic alin. (12), acordă organului fiscal un termen de 30 de zile de la intrarea în vigoare (27 august 2026) pentru a emite ordinul cu procedura de aplicare. Deși unele articole din presă au menționat eronat „30 de zile de la publicare”, diferența de trei zile nu este un detaliu nesemnificativ într-o discuție cu Fiscul. La jumătatea lunii septembrie, ordinul încă nu apăruse.
Însă lipsa ordinului nu suspendă dreptul la restituire. Ordinul spune doar „cum” se depun actele, în timp ce dreptul la bani vine direct din lege. Prin urmare, nu aștepta procedura ca să-ți pregătești dosarul: strânge deciziile, dovezile de plată și extrasul bancar.
Atenție la deciziile necomunicate!
Deciziile de impunere emise de ANAF, dar necomunicate până la data de 27.08.2026, practic nu-ți mai ajung. Faptul că nu ai primit nimic în plic nu te scutește de obligația de a verifica ce a rămas înregistrat în evidența fiscală a firmei.
Varianta tristă: Primești decizia de anulare de la ANAF, respiri ușurat, pui plicul în sertar. Peste cinci ani, dreptul de a cere banii plătiți s-a prescris, iar banii rămân definitiv la bugetul de stat.
Pas cu pas: Cum îți recuperezi banii
Pentru a reîntregi contul societății, urmează acești 4 pași simpli:
Verifici dacă intri: Verifici dacă ai codul de TVA anulat pe lit. a), d) sau e), decizie de impunere pe art. 11 alin. (6) sau (8) și perioadă fiscală între 2019 și 2026.
Urmărești decizia de anulare: Aștepți decizia de anulare emisa din oficiu de ANAF. Dacă întârzie, o ceri explicit prin adresă scrisă.
Depui cererea de restituire: Transmiți cererea de restituire la organul fiscal competent, anexând deciziile anulate, dovezile de plată (ordine de plată, compensări, executări) și extrasul bancar.
Aștepți soluționarea: Regula generală din Codul de procedură fiscală prevede un termen de soluționare de 45 de zile. Întârzierea ANAF peste acest termen îți dă dreptul să soliciți dobânzi legale penalizatoare.
Checklist: Verifici azi, nu „când am timp”
Nu lăsa verificarea pe mai târziu. Parcurge această listă pas cu pas:
Caută motivul anulării codului de TVA: este lit. a), d) sau e) din art. 316 alin. (11)?
Scoaterea deciziilor de impunere: sunt emise, comunicate și vizează perioade din 2019–2026?
Adunarea dovezilor de plată: extrase de cont, ordine de plată, decizii de compensare, procese-verbale de executare silită.
Verificarea facturilor: ai trecut TVA separat? Ai încasat TVA de la client? Dacă da, operațiunea respectivă iese din amnistie.
Urmărirea deciziei de anulare: dacă nu vine de la Fisc, cere-o explicit.
Depunerea cererii de restituire: pregătește dosarul și depune cererea fără să aștepți ordinul secundar.
Măsuri concrete pentru afacerea ta
Recuperarea sumelor achitate nejustificat îți poate asigura capitalul de lucru necesar pentru dezvoltare:
Consultă modificările din legislația fiscală și deciziile relevante direct în modulul de Legislație și Monitorul Oficial.
Monitorizează bonitatea partenerilor și situația fiscală a firmei tale prin instrumentele oferite de Legalit.ro.
Follow Ana Maria Udriște pe LinkedIn
Creează-ți un cont pe Legalit.ro pentru a fi la curent cu toate noutățile fiscale și analizele juridice de specialitate!
Intrebari frecvente
Datoria mi s-a anulat automat, îmi primesc și banii plătiți înapoi în cont?
Nu. Anularea datoriilor neachitate se face din oficiu de către ANAF, însă restituirea sumelor deja plătiți sau executați silit se face exclusiv la cererea depusă de tine. Dacă nu ceri, banii rămân la buget.
Cât timp am la dispoziție pentru a cere restituirea banilor achitați?
Dreptul de a cere restituirea se prescrie în termen de 5 ani, termen calculat de la data intrării în vigoare a legii (27 august 2026). Data-limită estimată este 27 august 2031.
Ce se întâmplă dacă am facturat cu TVA separat sau am încasat o parte din TVA de la client?
Dacă pe facturi ai trecut TVA pe rând separat sau dacă ai încasat chiar și doar o parte din TVA de la client, operațiunea respectivă este exclusă din amnistie, iar sumele nu se anulează și nu se returnează[cite: 13, 23].
Trebuie să aștept ordinul ANAF înainte de a depune cererea de restituire?
Nu. Dreptul la restituire vine direct din Legea 177/2026, nu din ordin. Ordinul stabilește doar procedura tehnică („cum”), nu și dreptul legal („dacă”). Îți poți pregăti și depune dosarul în baza Codului de procedură fiscală.
Dacă am fost executat silit de ANAF, pot recupera sumele luate prin poprire?
Da. Sumele stinse prin executare silită (popriri pe conturi, sechestre) sau prin compensare sunt asimilate plăților și se restituie la cererea contribuabilului, împreună cu accesoriile aferente.